Por qué nos cuesta tanto pensar la inflación
Waldo Griffiths
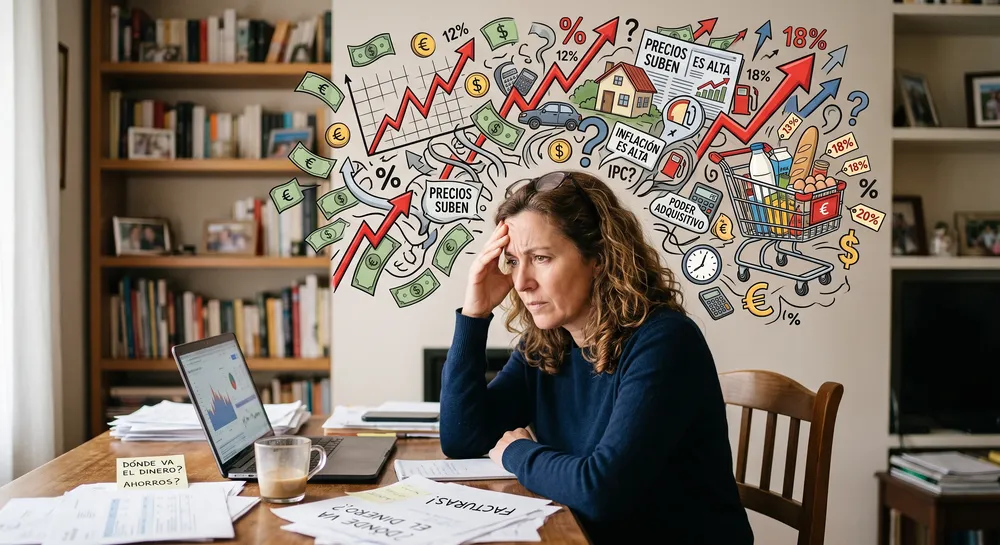
Hay una diferencia entre saber que los precios suben y haber aprendido a vivir con eso. La primera es una información. La segunda es una estructura mental que se construye a lo largo de años y que después cuesta desarmar, incluso cuando el contexto cambia.
En una economía de precios estables, el dinero cumple tres funciones sin conflicto entre sí: sirve para comprar, para medir cuánto vale cada cosa y para guardar valor en el tiempo. Cuando la inflación se vuelve crónica, la tercera función se rompe primero. El dinero deja de servir para guardar. Y a partir de ahí, la sociedad desarrolla mecanismos de reemplazo.
El primero es la dolarización mental. No hace falta tener dólares para pensar en dólares: alcanza con que el precio de un auto, una casa o un terreno se exprese en esa moneda para que la unidad de medida se desplace. Es una respuesta racional a un problema concreto —necesitamos una vara que no se mueva—, pero tiene un costo: la economía queda partida en dos sistemas de precios que no siempre se comunican.
El segundo es lo que los economistas llaman "memoria inflacionaria". Los precios no suben solo porque suban los costos, sino también porque todo el mundo espera que suban. El comerciante que remarca antes de que le llegue la reposición no está especulando necesariamente: está protegiéndose de un aumento que da por descontado. Esa anticipación colectiva hace que la inflación se sostenga por inercia, aun cuando las causas originales se hayan atenuado. Por eso los procesos de desinflación suelen ser más lentos de lo que sugieren los números fiscales o monetarios: hay que desarmar una expectativa, y eso lleva más tiempo que corregir un déficit.
El tercero es el más difícil de medir: la erosión de la capacidad de planificar. Proyectar a cinco años requiere poder estimar cuánto va a valer el dinero dentro de cinco años. Cuando eso es imposible, el horizonte se acorta. Las decisiones de inversión, de ahorro, de estudio y hasta las familiares se toman en plazos más breves. Una sociedad que no puede planificar no es una sociedad imprevisora: es una que aprendió que planificar no paga.
Hay un cuarto efecto, menos evidente y más desigual. Protegerse de la inflación requiere conocimiento y acceso: saber qué instrumentos existen, tener cuenta bancaria, disponer de un excedente que colocar en algún lado. Quien cobra en efectivo y gasta todo dentro del mes no tiene cómo defenderse. La inflación no golpea parejo, y esa asimetría es la que explica por qué el mismo índice se vive de manera tan distinta según de qué lado del mostrador se esté.
Nada de esto se corrige con un dato mensual bajo. Los hábitos de una economía inestable se formaron a lo largo de décadas y funcionan como un reflejo: se activan antes del razonamiento. Su desaparición, si ocurre, va a ser más lenta que la de los números que los originaron.
(*)El autor es especialista en comunicación institucional y ciencia de datos. Ha sido responsable in-house y externo para diversas firmas. Actualmente ocupa la Dirección de Prensa de la Presidencia de la Legislatura del Chubut. Es maestrando de la Maestría en Ciencia de Datos (etapa de tesis) de la Universidad Austral, y Máster en Data Science y BI (UNED, Madrid), en Investigación de Mercado (UNED, Madrid) y en Dirección Comercial (Universitat de Barcelona).


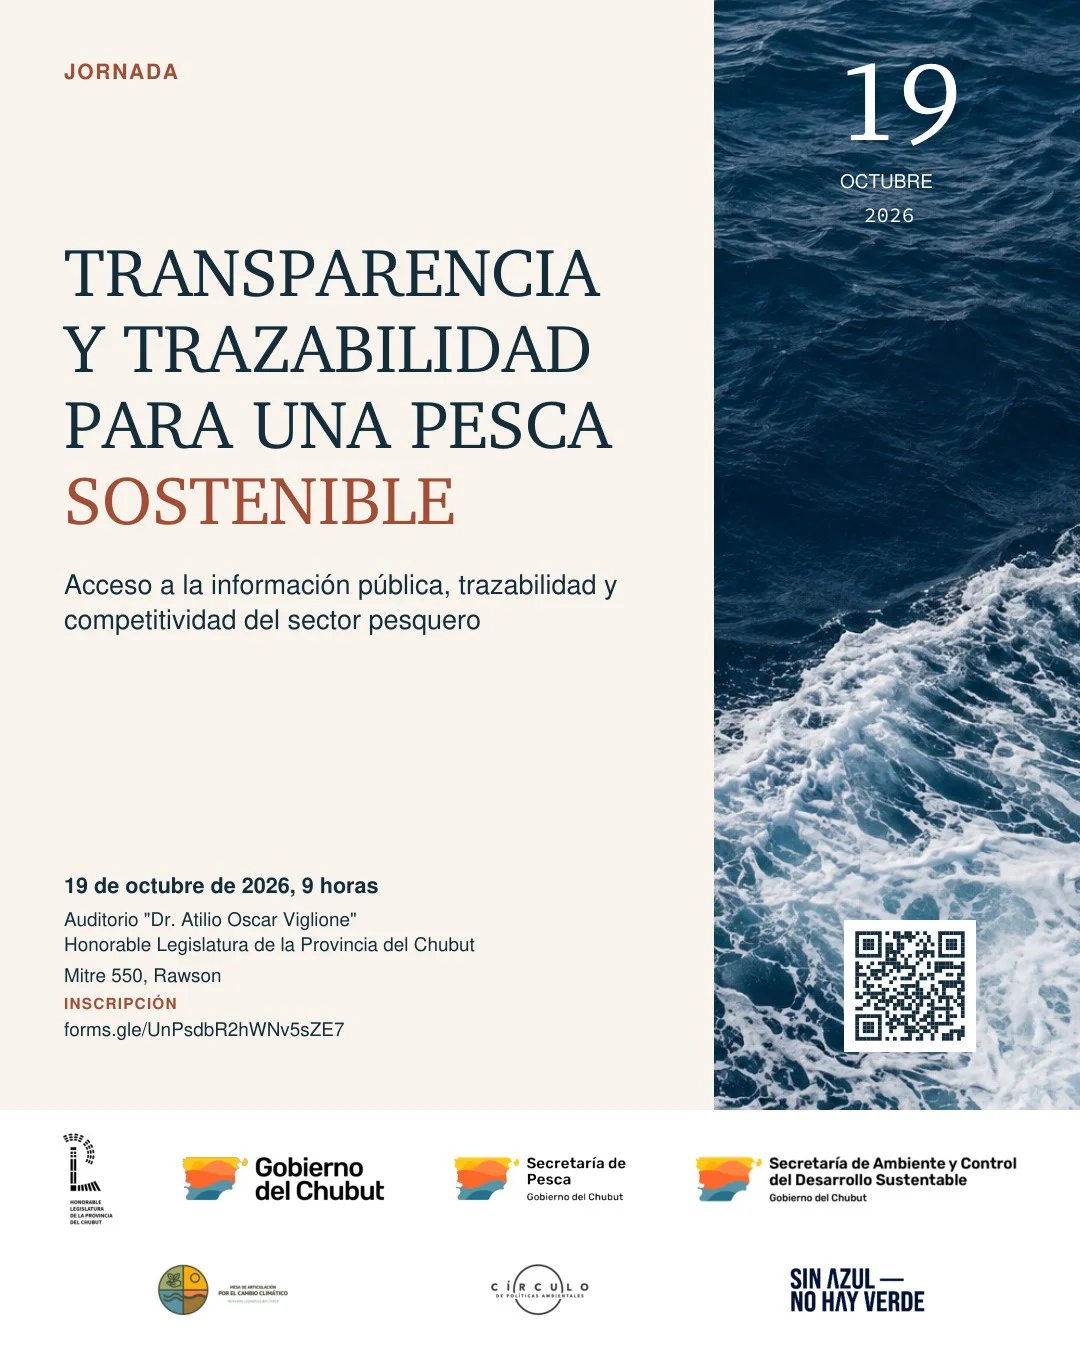
Se realiza el próximo lunes en la Legislatura una Jornada sobre Transparencia y Trazabilidad Pesquera

El Municipio de Trelew realizó el segundo sorteo de motos entre contribuyentes al día


Sobre el fallo que declara inconstitucional la baja de la edad de imputabilidad: un criterio de interpretación


Apple presentó una pantalla de 7 pulgadas para el hogar, un nuevo Apple TV y el HomePod mini 2

Los nacimientos en la Argentina cayeron de 777.012 a 413.135 en diez años, y la Patagonia encabezó el fenómeno


El Municipio de Trelew realizó el segundo sorteo de motos entre contribuyentes al día