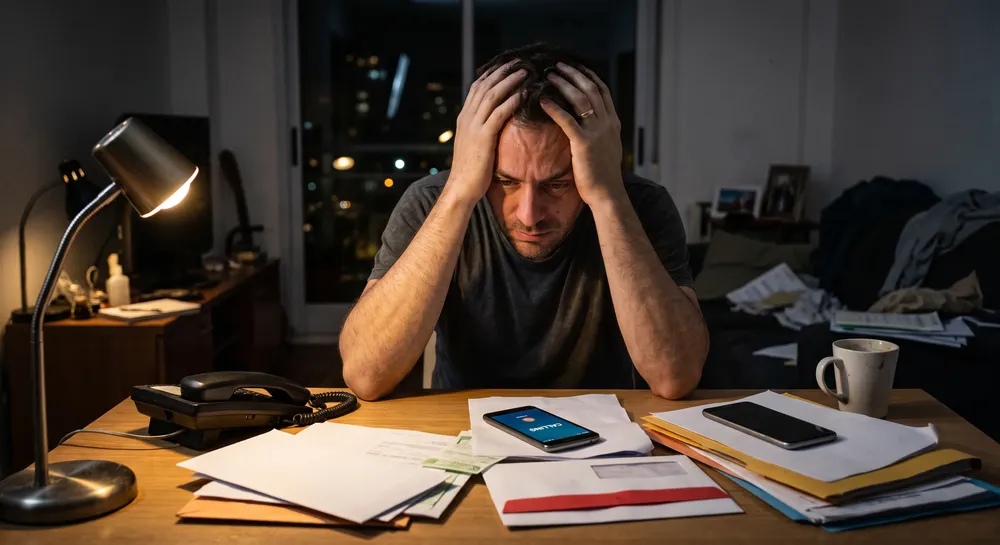
La segunda escena del endeudamiento: qué pasa cuando dejás de pagar

Dos proyectos legislativos —uno porteño y uno nacional— buscan poner reglas a las agencias de cobranza extrajudicial. Los testimonios que los originaron describen llamados fuera de horario, contactos con familiares y montos que multiplican por cinco el capital original.
SociedadHace 1 horaRedacciónRedacción
Gemini_Generated_Image_1jx7421jx7421jx7

La discusión pública sobre el endeudamiento se concentra casi siempre en los números: cuánta gente debe, cuánto debe, a quién. Hay una segunda escena que rara vez aparece en las estadísticas y que empieza el día en que alguien deja de pagar.

Esa escena está ahora bajo revisión legislativa, en dos frentes simultáneos.

Lo que se relevó

Los proyectos surgieron a partir de testimonios recogidos en audiencias públicas. Las situaciones que se describen tienen un patrón reconocible: llamados telefónicos constantes, comunicaciones fuera de los días y horarios legalmente habilitados, contactos dirigidos a familiares, vecinos y empleadores, y episodios que generan exposición pública de la deuda.

Se relevaron además reclamos por cobros excesivos, con honorarios e intereses que llegaban a multiplicar por cuatro o cinco el capital original, y casos de personas a las que se les exigía el pago de deudas que no tenían.

Qué proponen

En la Legislatura porteña, el proyecto presentado por el bloque que conduce Leandro Santoro —expediente 2788, con más de cincuenta artículos— busca actualizar la Ley 6.171, sancionada en 2019 y que quedó desfasada frente a las billeteras virtuales, las aplicaciones de crédito y los sistemas automatizados de contacto.

Sus ejes son cuatro. Un registro obligatorio para las agencias, los estudios jurídicos y los departamentos internos de cobranza de bancos y plataformas. Un sistema de licencias revocables. La obligación del acreedor original —un banco, una financiera, una casa de electrodomésticos, una billetera— de declarar a quién le cede la gestión de cobro y por qué medios va a contactar al deudor. Y un abogado matriculado como responsable de cada área de cobranzas.

Incluye además la fiscalización del uso de inteligencia artificial y de bots de mensajería, una modalidad que la norma de 2019 no contemplaba.

En paralelo, el diputado nacional Santiago Luis Roberto presentó un proyecto para crear un régimen federal equivalente: un Registro Público de Agentes de Cobranza Extrajudicial de Deudas de Consumo, con inscripción obligatoria para quienes recuperan créditos o compran carteras de deuda.

Ese texto detalla además un listado de prácticas prohibidas: llamar o enviar mensajes fuera de horarios hábiles, contactar al deudor en su lugar de trabajo, comunicarse con familiares, vecinos o empleadores para informar sobre la deuda, y enviar intimaciones que simulen ser judiciales sin serlo. También obliga a que toda comunicación identifique al reclamante, acredite el origen de la deuda y discrimine capital, intereses, honorarios y gastos.

Lo que no proponen

Conviene ser preciso en esto, porque es donde más se distorsiona el debate: ninguno de los dos proyectos plantea eximir a nadie de pagar lo que debe, ni prohibir la cobranza de deudas.

Lo que buscan es regular la forma en que se reclama. La distinción entre una gestión de cobro legítima y el hostigamiento no está hoy claramente delimitada en la normativa vigente, y esa zona gris es la que los proyectos intentan cerrar.

Por qué ahora

El momento no es casual. La morosidad de las familias llegó al 18% del crédito en julio y acumula veintiún meses consecutivos de aumento. Más de uno de cada cuatro titulares de crédito registra algún nivel de atraso.

Cuando la cantidad de deudores en dificultades crece de esa manera, el volumen de gestiones de cobro crece con ella, y también la presión sobre las agencias para recuperar. Es previsible que en ese contexto aparezcan prácticas que en un escenario de baja morosidad no serían rentables.

Ambos proyectos están en trámite y ninguno tiene todavía dictamen. El porteño alcanza solo a la Ciudad de Buenos Aires; el nacional, de aprobarse, regiría en todo el país.

Fuentes: Legislatura de la Ciudad de Buenos Aires (expediente 2788); Cámara de Diputados de la Nación; declaraciones públicas de los legisladores autores.

Últimas noticias
Te puede interesar
Gemini_Generated_Image_5pkjsf5pkjsf5pkj

La generación que estudia el 11-S como historia

Redacción
SociedadEl viernes
Se cumplen veinticinco años de los atentados. Más de cien millones de estadounidenses no habían nacido o eran demasiado chicos para recordarlo. El museo que los conmemora cambió de estrategia: dejó de custodiar la memoria y empezó a enseñar.
andrea-falcone

THE SHIFT Forum 2026: el cambio demográfico llega a la agenda de los negocios

Redacción
Sociedad08 de septiembre de 2026
Más de 30 referentes locales e internacionales analizarán datos y casos sobre cómo la longevidad, la caída de la natalidad y la inteligencia artificial están transformando el trabajo, la salud, las finanzas y los mercados. Los asistentes se llevarán herramientas para incorporar la variable demográfica a las decisiones empresariales.
Lo más visto